2026年C值半年:不是方向变化而是结构调整
2026 年开年,C 值(基准价浮动系数)给了市场一个下马威:1 月均值 -0.2%(唯一负均值月)、负值占比 41.3%;到 7 月,均值已抬到 +1.2%(全期峰值)、负值占比只剩 6.7%。8 个月里不是方向的平滑转换,而是结构的剧烈调整——年初负值主导的批次权重退场,正值批次接管。读这半年的正确姿势是:它验证的不是「上浮成为新常态」,而是「批次构成决定月度形态」。
数据与方法
数据来自国家电网电子商务平台(ECP)「基准价浮动系数抽取结果公示」栏目公开发布的公示原文,统计期为公示日期 2026-01 至 2026-08。统计口径:有值样本按公示日期归月;均值=归一化均值;负值占比=当月负值样本÷当月有值样本。正文保留 1 位小数,原始计数见附录。
一、月度均值线:从 -0.2% 到 +1.2%
2026 年月度均值:1 月 -0.2%、2 月 +0.1%、3 月 +0.6%、4 月 +0.6%、5 月 +0.9%、6 月 +0.6%、7 月 +1.2%、8 月 +0.8%(原始精度见附录)。
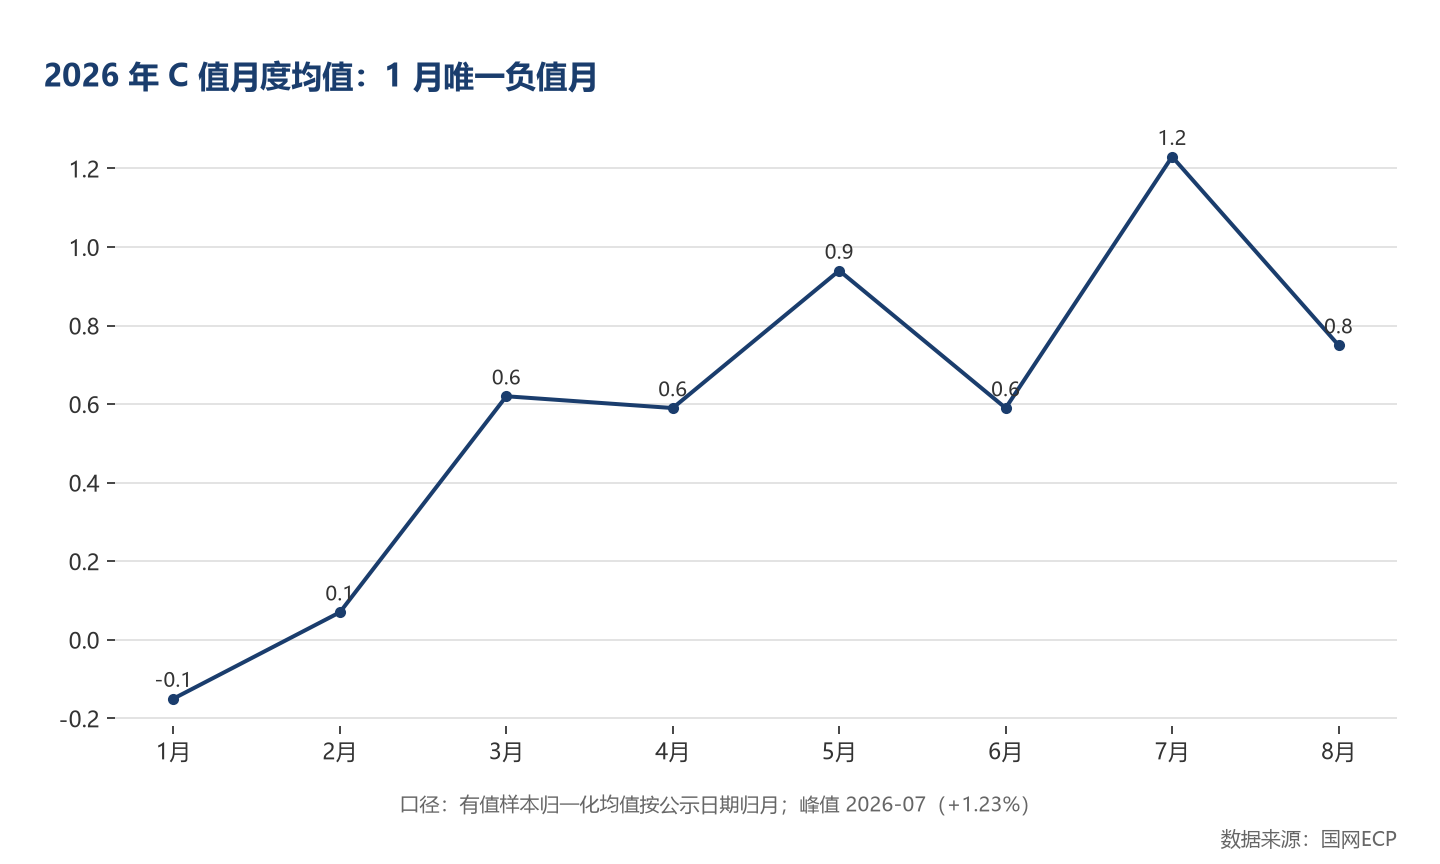
1 月的负均值是全年唯一的负值月,2 月起转正后再未回头。双月口径更清晰:3-4 月均值 0.6、5-6 月 0.8、7-8 月 1.0——逐步抬升的阶梯,与 2025 年全年均值 +0.3% 相比,2026 年的整体水位显著上移。
二、负值占比线:从四成到 6.7%
负值占比月度:1 月 41.3%、2 月 38.9%、3 月 15.0%、4 月 28.3%、5 月 15.6%、6 月 20.8%、7 月 6.7%、8 月 14.2%。
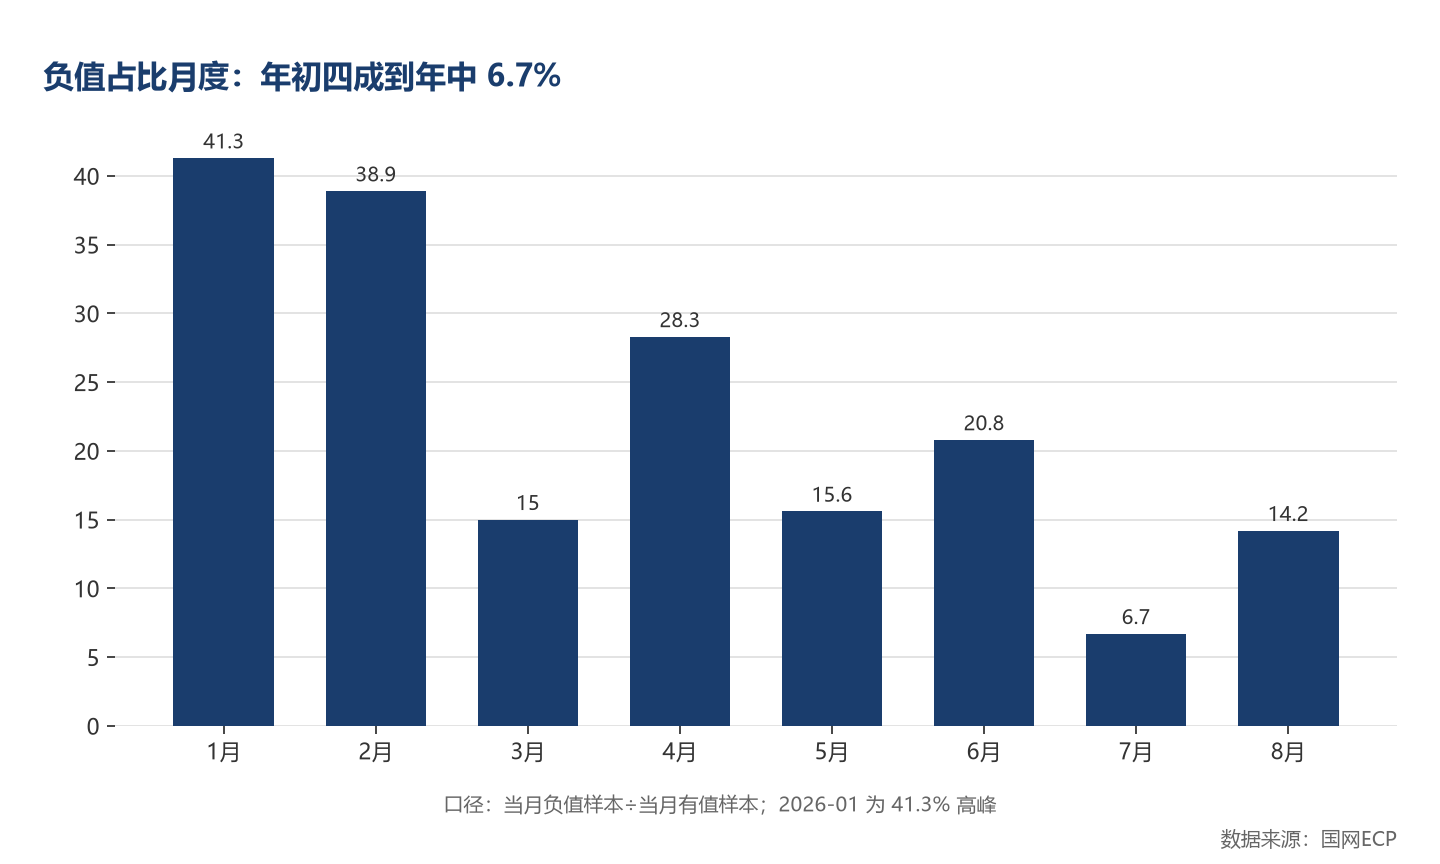
年初两个月负值占比逼近四成,是负值范围批次的集中窗口;3 月起回落到 15% 上下,7 月触底 6.7%。负值没有归零——4 月(28.3%)、6 月(20.8%)仍有反弹——但重心已从「负值是常态备选」移到「负值是低频情形」。这个结构与月度均值线互相印证:均值抬升的动力正是负值权重的退场。
三、对报价策略的含义
半年数据给出的策略含义是双向的:一是上浮侧权重上调——3 月以后的连续正均值说明正值批次占主导,按 +0.5% 至 +1% 的上浮情形做敏感测算更贴近近期形态;二是负值防御不撤——4 月的反弹(28.3%)提醒负值批次的回归没有预告,双向敏感分析仍是纪律。方向上读半年度形态,防御上读月度反弹,两者不冲突。
结论与启示
供应商视角:2026 年半年的 C 值形态是「结构调整」而非「方向反转」——年初的负值高峰与年中的正值主升都是批次构成的投影。报价敏感分析的默认假设向正值侧移动,但负值场景的防御性测算保留,直到更长的正周期被验证。
采购方与行业视角:C 值月度形态的剧烈摆动,再次说明抽取规则的结构(范围、级差、负值可达性)比单月结果更值得关注。批次构成数据的公开积累,是观察机制演化的核心素材。
附录溯源表
| 数字 | 统计口径 |
|---|---|
| --- | --- |
| 2026-01 均值 -0.15%(唯一负均值月) | 有值样本归一化均值按公示日期归月 |
| 2026-07 均值 +1.23%(全期峰值) | 同上 |
| 月度均值序列:-0.15 / 0.07 / 0.62 / 0.59 / 0.94 / 0.59 / 1.23 / 0.75 | 2026-01 至 08 |
| 负值占比 41.3% → 6.7% | 2026-01 与 2026-07 的负值样本占比 |
| 负值占比序列:41.3 / 38.9 / 15.0 / 28.3 / 15.6 / 20.8 / 6.7 / 14.2 | 2026-01 至 08 |
| 双月均值 3-4 月 0.6 / 5-6 月 0.8 / 7-8 月 1.0 | 双月归一化均值 |
| 2025 年全年均值 +0.27% | 对照口径 |
| 2026-01 至 2026-08 | 统计期(公示日期口径) |
上表数字可回溯至国家电网电子商务平台(ECP)「基准价浮动系数抽取结果公示」栏目对应公示原文(按公示日期与标题定位,本地归档留存可查证)。
 关注「智龙.软件服务」
时刻为您护航
 关注「智龙招投标」
掌握行业动态
1. 本文基于国家电网电子商务平台(ECP)公开发布的公示信息进行统计分析,所有数据以官方公示原文为准;如与官方信息不一致,以官方为准,欢迎指正。
2. 本文仅为行业数据观察与交流,不构成任何投标、投资或商业决策建议;因参考本文产生的任何后果,由读者自行承担。
3. 本账号与国网/ECP 官方无隶属、委托关系,不暗示官方背景。
4. 文中对企业的统计分析仅基于单一公开数据维度,不构成对任何企业的商业评价或排名。
5. 本文为原创文章,转载或引用请注明出处。