C值方向大转向:上浮取代下浮成为主流
基准价浮动系数(下称 C 值)的方向在 2026 年出现明显转向:全部有值样本的均值从上一年的 +0.3% 升至 +0.8%(原始精度见附录),接近 3 倍;负值占比则从 33.3% 降到 18.3%,近乎减半。上浮正在取代下浮,成为抽取结果的主流方向。
数据与方法
数据来自国家电网电子商务平台(ECP)「基准价浮动系数抽取结果公示」栏目公开发布的公示原文,统计期为公示日期 2025-05-17 至 2026-08-26(2025-05-17 仅 1 条离群公示,主体样本 2025-05-23 起),覆盖 16 个月。统计单位为公示数与系数记录行数,按公示文件去重、按公示日期归月与归年;均值仅统计带有效数值的记录。数值单位归一:百分数档除以 100 与小数档对齐。正文保留 1 位小数,原始计数见附录。
一、均值上移接近 3 倍:+0.3% 到 +0.8%
按公示年份统计,2025 年 293 份公示贡献 1,920 个有值样本,归一化均值 +0.3%;2026 年 409 份公示贡献 2,503 个有值样本,均值 +0.8%。样本量增长 30.4%,均值上移 0.5 个百分点(原始精度 0.49)。
均值上移与样本结构的年度变化相关。2026 年公示量从 293 份增至 409 份,新增公示以省公司物资招标为主,其抽取范围与取值档位相对集中于正值区间;同时部分 2025 年常见的负值主导批次在 2026 年的样本池中权重下降。均值变化反映的是公示池构成的轮换,而非抽取规则的整体调整。
行动含义:投标报价对 C 值方向的假设应以年度最新样本为主——按 2026 年口径,上浮 0.5% 至 1% 是比下浮更常见的抽取情形,报价敏感分析的上浮侧权重宜相应调高。
二、方向结构:负值从「三分天下」退居五分之一
2025 年有值样本中负值 640 个,占 33.3%;2026 年负值 458 个,占 18.3%。零值占比基本稳定(11.0% 对 12.2%),减少的部分主要转移到正值档位(55.7% 对 69.5%)。
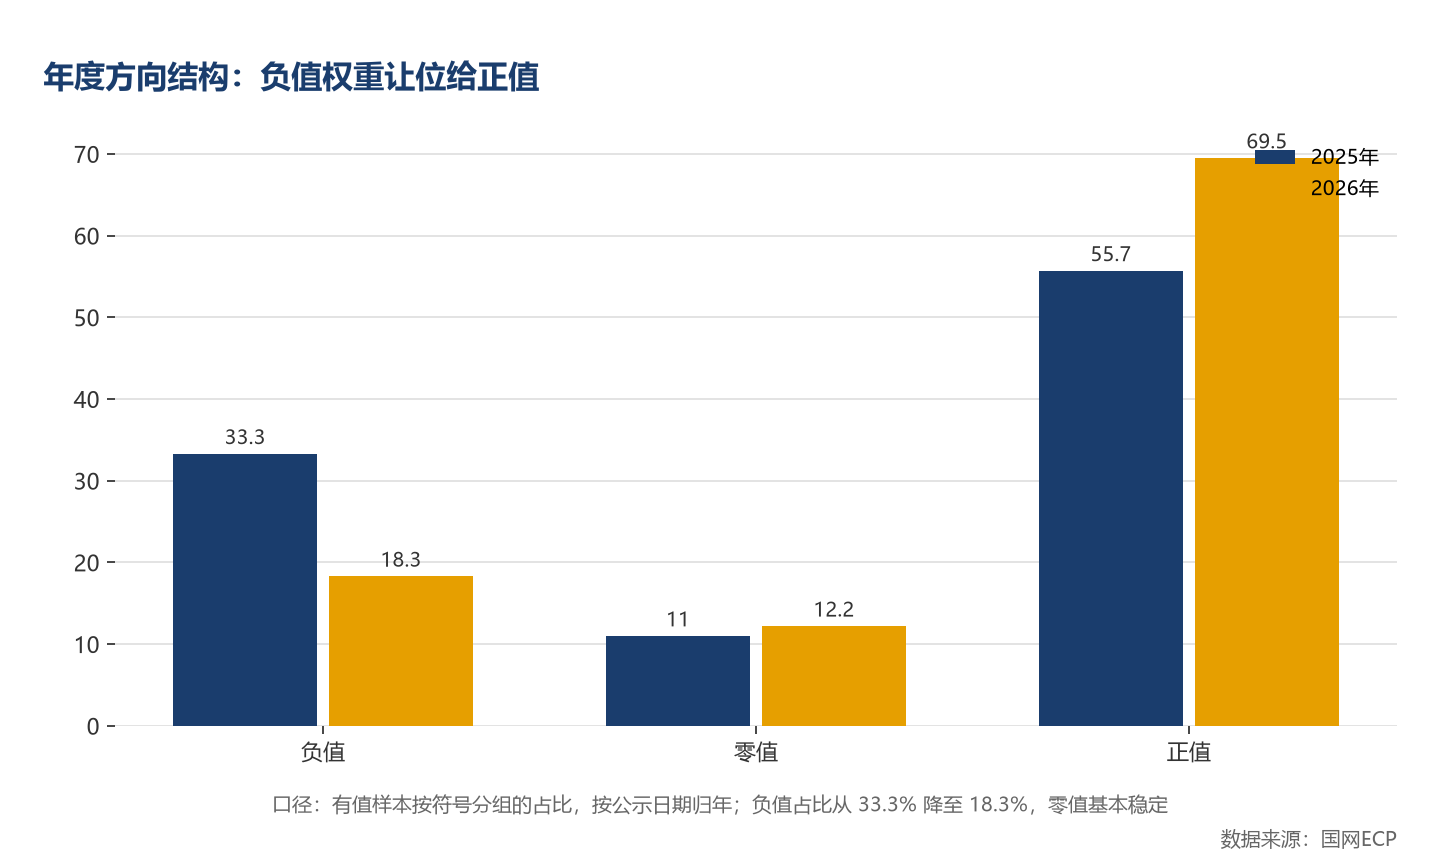
负值样本的减少,与负值主导批次的出现频率下降相关。2025 年多个采用「[-2%,0]」「[-5%,-1%]」类单向负值范围的批次集中公示,推高了当年负值比例;2026 年此类批次的相对权重下降。方向结构的变化提示,下浮规则的使用与批次排期相关,而非固定比例的设定。
行动含义:负值风险的时间聚集特征明显。以 2026 年样本评估,负值仍是不可忽略的备选方向(18.3%),但已从「三分天下」退居「五分之一」;投标测算可据此下调下浮侧的缓冲预留,同时保持双向敏感分析不缺席。
三、转向的主力是公开招标
按采购方式拆分,公开招标样本的均值从 2025 年的 +0.1% 升至 2026 年的 +0.8%;竞争性谈判从 +0.2% 升至 +0.8%;协议库存方向相反,从 +0.7% 降至 +0.3%。
公开招标样本的均值抬升幅度最大(+0.7 个百分点,原始精度 0.69),且其在 2026 年样本池中的权重最高(1,767 个有值样本,占 70.6%),是年度均值上移的主要贡献者。协议库存的回落或与其 2026 年批次的范围设定变化相关——样本量从 500 降至 202,个别批次对均值的影响被放大。分方式观察,可以避免把单一批次的偶然性读成全局趋势。
行动含义:不同采购方式的 C 值预期应分开建立。协议库存样本的年度波动大,历史均值的外推可靠性低于公开招标;投标人宜按目标项目的采购方式选取对应的历史口径。
四、月度轨迹:2026 年二季度起持续为正
16 个月中,2026-01 是唯一负均值月(-0.2%),此后 2026-03 至 2026-08 连续 6 个月为正,其中 2026-07 达 +1.2%,为全期峰值。2025 年的月度均值在 +0.1% 至 +1.2% 间波动。
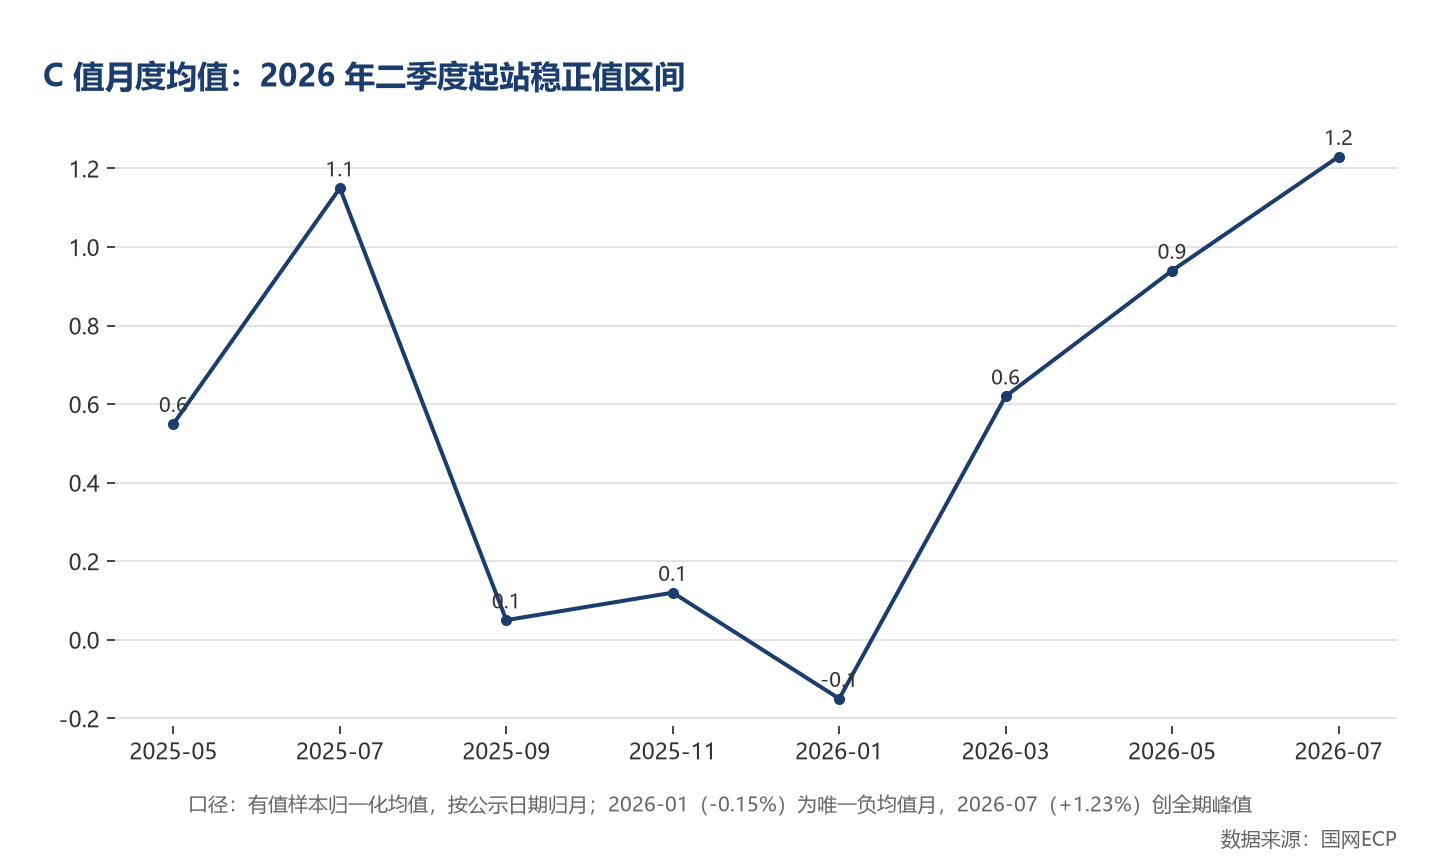
2026 年 2 月后月度均值未再转负,与公开招标批次的密集公示期重合。月度的持续性是否延续,取决于下半年批次的范围设定构成;单月数据尚不足以推断全年趋势的确定性方向。
五、转向前夜:负值占比反复冲高
方向转向并非直线。负值占比的月度序列在 2025 年 6 月达到 40.8% 的高峰后回落,2025 年 11 月再次攀升至 19.7%(样本量 586 个),2026 年 1 月又达 41.3%——转向发生前,负值权重反复冲高。两次高峰分别对应负值范围批次的集中公示时段。
这条轨迹是理解转向的关键:下浮规则从未消失,只是其批次权重在 2026 年二季度后被正值批次稀释。把「上浮成为主流」读成「下浮不再发生」,报价预留会在下一次高峰月被重新教育。
行动含义:负值风险没有清零——年初批次仍可能出现负值权重高峰。投标人全年保持双向敏感分析的纪律,只在权重上做季节性调整。
结论与启示
供应商视角:C 值方向的年度转向提示,报价敏感分析的默认假设需要更新——以 2026 年样本为基准,上浮 0.5% 至 1% 是常见情形,下浮风险降至约五分之一。按采购方式分层建立预期,比使用全库单一均值更可靠。
采购方与行业视角:C 值方向的结构性变化,或反映各网省在抽取范围设定上的批次轮换。方向数据的持续公开积累,为观察价格形成机制的年度演化提供了窗口;分方式、分月份的透明披露是提升该数据解读可靠性的基础。
附录溯源表
| 数字 | 统计口径 |
|---|---|
| --- | --- |
| 293 / 1,920 | 2025 年公示数 / 有值样本数 |
| 409 / 2,503 | 2026 年公示数 / 有值样本数 |
| 30.4% | 2026 年样本量较 2025 年增长(2,503÷1,920-1) |
| +0.27% / +0.76% | 2025 / 2026 年有值样本归一化均值 |
| 0.5 个百分点 | 均值上移幅度(原始精度 0.49) |
| 33.3% / 18.3% | 2025 / 2026 年负值占比(640 / 458 个) |
| 11.0% / 12.2% | 2025 / 2026 年零值占比 |
| 55.7% / 69.5% | 2025 / 2026 年正值占比 |
| +0.10%→+0.79% | 公开招标样本均值(2025→2026);2026 年样本 1,767 个,占 70.6% |
| +0.22%→+0.76% | 竞争性谈判样本均值(2025→2026) |
| +0.67%→+0.34% | 协议库存样本均值(2025→2026);样本量 500→202 |
| -0.15% / +1.23% | 2026-01(唯一负均值月)/ 2026-07(全期峰值) |
| 2025-05 0.55 / 2025-07 1.15 / 2025-09 0.05 / 2025-11 0.12 / 2026-01 -0.15 / 2026-03 0.62 / 2026-05 0.94 / 2026-07 1.23 | 月度归一化均值(%,图上 8 个标注点) |
| 40.8% / 41.3% | 负值占比月度高峰(2025-06 / 2026-01) |
| 19.7% | 2025-11 负值占比(样本量 586 个) |
| 2025-05-17 至 2026-08-26 | 统计期(公示日期口径;2025-05-17 仅 1 条离群公示) |
上表数字可回溯至国家电网电子商务平台(ECP)「基准价浮动系数抽取结果公示」栏目对应公示原文(按公示日期与标题定位,本地归档留存可查证)。
 关注「智龙.软件服务」
时刻为您护航
 关注「智龙招投标」
掌握行业动态
1. 本文基于国家电网电子商务平台(ECP)公开发布的公示信息进行统计分析,所有数据以官方公示原文为准;如与官方信息不一致,以官方为准,欢迎指正。
2. 本文仅为行业数据观察与交流,不构成任何投标、投资或商业决策建议;因参考本文产生的任何后果,由读者自行承担。
3. 本账号与国网/ECP 官方无隶属、委托关系,不暗示官方背景。
4. 文中对企业的统计分析仅基于单一公开数据维度,不构成对任何企业的商业评价或排名。
5. 本文为原创文章,转载或引用请注明出处。